Unternehmensnachfolge
Ein Kind übernimmt die Firma: Wie lassen sich die Geschwister auszahlen?
Diego Quinter, Rechtsanwalt · 13. Oktober 2026 · 8 Min. Lesezeit
Eine Tochter will das Familienunternehmen weiterführen. Die anderen Kinder sollen finanziell fair behandelt werden. Doch der grösste Teil des Vermögens steckt in der Firma. Wie lässt sich eine Nachfolge gestalten, die für die Familie und den Betrieb tragbar ist?
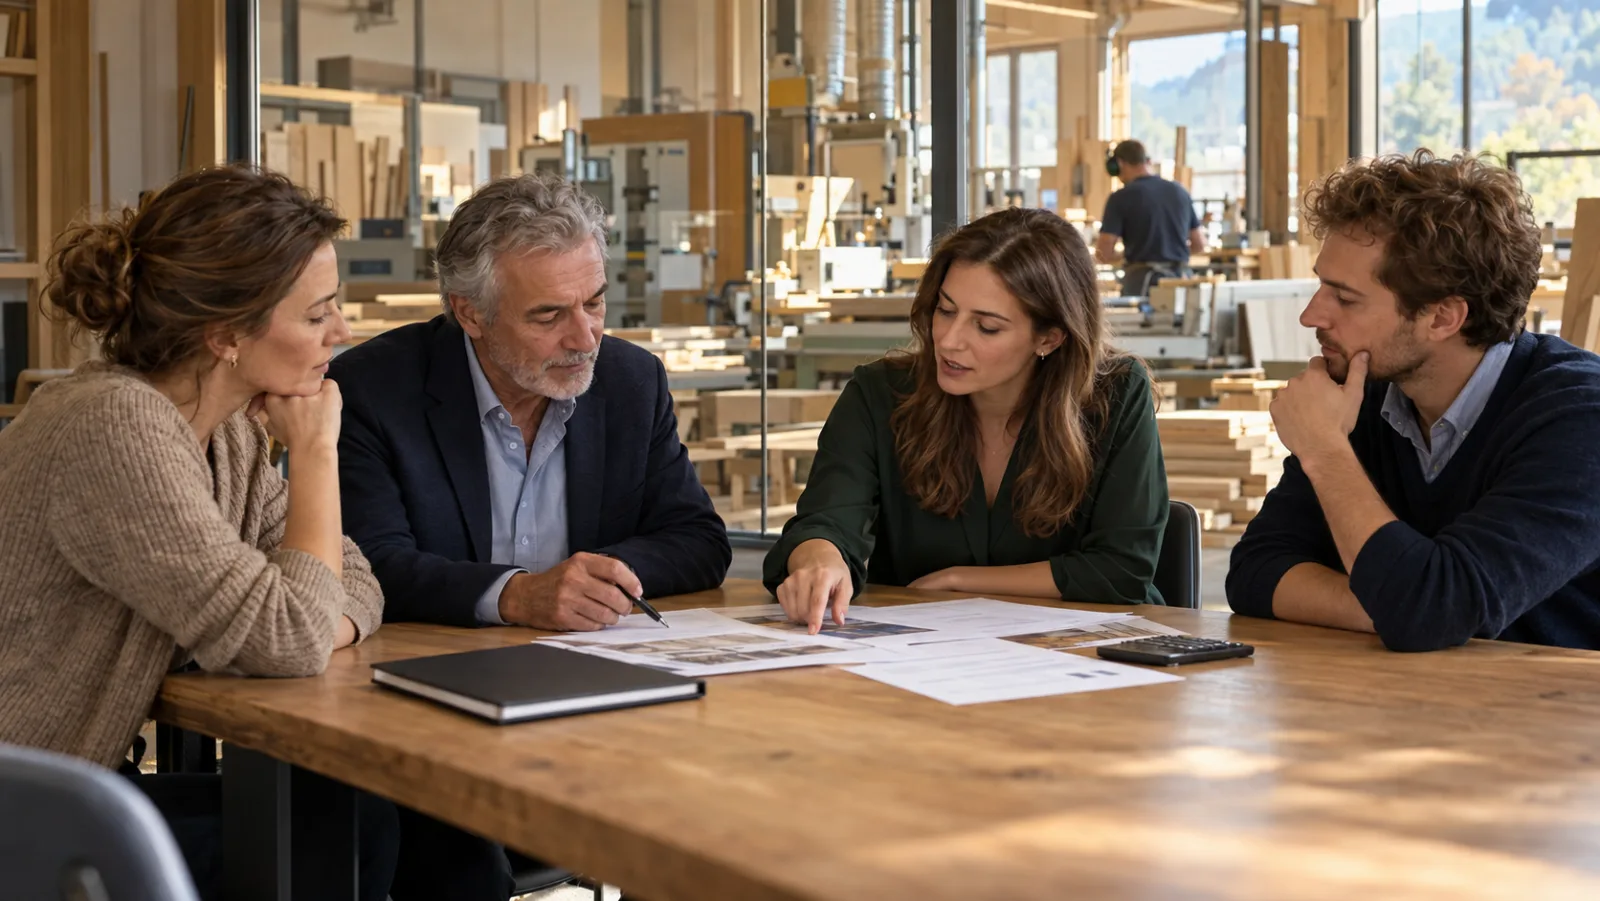
Stellen wir uns einen Inhaber einer erfolgreichen Schweizer GmbH vor. Seine Tochter arbeitet im Betrieb und möchte übernehmen. Zwei weitere Kinder verfolgen andere berufliche Wege. Für den Vater steht fest: Die Firma soll weiterbestehen, und keines seiner Kinder soll sich übergangen fühlen.
Das klingt nach einer klaren Ausgangslage. Schwieriger wird es bei der Frage, aus welchen Mitteln die anderen Kinder ihren Anteil erhalten sollen. Maschinen, Kundenbeziehungen und eine Produktionshalle haben einen Wert. Mit ihnen lassen sich die Geschwister aber nicht ohne Weiteres auszahlen.
Für mich muss eine Nachfolgeregelung deshalb drei Fragen zusammen beantworten: Wer erhält das Eigentum? Welche Ansprüche haben die anderen? Und wer kann die vereinbarten Zahlungen tatsächlich finanzieren?
1. Sechs Millionen Vermögen, eine Million verfügbar
Ein vereinfachtes Beispiel für eine spätere Erbteilung: Ein verwitweter Unternehmer hinterlässt drei Kinder. Seine GmbH-Anteile sind fünf Millionen Franken wert. Daneben gehören ihm eine Million Franken frei verfügbare private Mittel. Der Nettonachlass beträgt sechs Millionen Franken. Schulden, frühere Zuwendungen, Vorsorgeleistungen und Steuerfolgen bleiben im Beispiel ausser Betracht. Die Tochter soll sämtliche GmbH-Anteile erhalten.
Ohne abweichende Verfügung beträgt der gesetzliche Erbteil jedes Kindes zwei Millionen Franken. Seit 2023 beträgt der Pflichtteil die Hälfte des gesetzlichen Erbanspruchs. In diesem Beispiel ist das eine Million Franken pro Kind.
| Geplante Verteilung | Anspruch der beiden anderen Kinder zusammen | Verfügbare private Mittel | Zusätzlich zu finanzieren |
|---|---|---|---|
| Alle drei Kinder erhalten gleich viel | CHF 4 Mio. | CHF 1 Mio. | CHF 3 Mio. |
| Die beiden anderen Kinder erhalten je ihren Pflichtteil; die Tochter wird entsprechend begünstigt | CHF 2 Mio. | CHF 1 Mio. | CHF 1 Mio. |
Die zweite Variante braucht eine wirksame erbrechtliche Gestaltung. Sie ist eine bewusste Ungleichbehandlung: Die Tochter erhält wirtschaftlich mehr. Pflichtteilsschutz und Gleichbehandlung sind zwei unterschiedliche Ziele. Welche Lösung die Familie als fair empfindet, lässt sich aus dem Gesetz allein nicht ableiten.
Das Beispiel zeigt auch: Selbst wenn die anderen Kinder auf den Pflichtteil gesetzt werden, bleibt eine Finanzierungslücke. Die Senkung der Pflichtteile hat den Spielraum erweitert. Sie stellt das fehlende Geld nicht bereit.
2. «Die Firma erhält meine Tochter» genügt nicht
Eine solche Formulierung klärt für sich allein weder die Erbquoten noch die Finanzierung. Die Zuweisung eines Vermögenswerts an einen Miterben gilt im Zweifel als Teilungsvorschrift. Der Wert wird dann auf dessen Erbteil angerechnet. Soll die Tochter zusätzlich begünstigt werden, muss das klar geregelt sein. Die Pflichtteile der anderen bleiben zu beachten.
Bei einer lebzeitigen Übergabe kommen weitere Fragen hinzu: Kauft die Tochter die Anteile zum vollen Wert, erhält sie eine Schenkung oder wird der Kaufpreis bewusst teilweise erlassen? Eine gemischte Schenkung kann später für die Ausgleichung unter den Erben und den Pflichtteilsschutz relevant werden.
Auch die Erklärung «von der Ausgleichung befreit» beseitigt eine mögliche Pflichtteilsverletzung nicht. Deshalb gehören Übertragungsvertrag, Testament und bestehende Erbverträge gemeinsam auf den Tisch.
3. Welche Lösungen kommen für ein KMU infrage?
Anderes Vermögen für die Geschwister einsetzen
Private Wertschriften oder eine ausserhalb der Gesellschaft gehaltene Liegenschaft können helfen, die Firma ungeteilt zu übertragen. Entscheidend sind Nettowerte und Verfügbarkeit. Ein Haus mit Hypothek ist keine gleichwertige Alternative zu sofort verfügbarem Geld.
Steckt die Liegenschaft bereits in der GmbH oder AG, kann ihre Herauslösung Steuern und weitere Kosten auslösen. Eine Trennung von Betrieb und Immobilie braucht eine eigene wirtschaftliche und steuerliche Prüfung.
Zahlungen über mehrere Jahre vereinbaren
Bei einem Verkauf kann der bisherige Inhaber einen Teil des Kaufpreises als Verkäuferdarlehen stehen lassen. Im Erbfall können die Beteiligten für die Auszahlung der Geschwister eine Ratenzahlung vereinbaren.
Damit werden die Gläubiger am Risiko der Nachfolge beteiligt. Zu regeln sind insbesondere Zins, Laufzeit, Sicherheiten, Rang gegenüber Bankkrediten und die Folgen eines Zahlungsverzugs. Ein blosser Rückzahlungsplan schützt noch nicht vor einem Ausfall.
Die Nachfolgerin durch ein Darlehen finanzieren
Ein Bankkredit kann die Lücke schliessen, wenn die Nachfolgerin genügend Eigenmittel mitbringt und die Finanzierung tragbar ist. Dabei müssen Betrieb und Übernahme zusammen betrachtet werden. Die Firma braucht weiterhin Mittel für Investitionen, Personal und schwächere Geschäftsjahre.
Bei einer AG oder GmbH gehört das Gesellschaftsvermögen der Gesellschaft. Private Verpflichtungen gegenüber Geschwistern dürfen nicht beliebig aus der Firmenkasse bezahlt werden. Ausschüttungen, Darlehen und Sicherheiten müssen gesellschaftsrechtlich zulässig und steuerlich geprüft sein.
Gemeinsam beteiligt bleiben
Die Geschwister können Anteile behalten, während die Tochter den Betrieb führt. Das verringert den sofortigen Geldbedarf. Es setzt aber voraus, dass die Beteiligten diese Rolle wollen und verstehen.
Dann braucht es klare Regeln zu Führung, Lohn der operativ tätigen Tochter, Dividenden, Informationsrechten und einem späteren Ausstieg. Sonst verschiebt sich der Konflikt von der Erbteilung in die Gesellschaft. Eigentum lässt sich teilen. Erwartungen an Einkommen, Mitsprache und Risiko müssen ausdrücklich besprochen werden.
4. Hält die Finanzierung auch ein schlechtes Jahr aus?
Angenommen, die Nachfolgerin muss eine Million Franken in sieben Jahren zurückzahlen. Bei gleichmässiger Tilgung sind das rund CHF 143 000 pro Jahr, zusätzlich zu den Zinsen.
Nehmen wir weiter an, ihr stehen nach ihrem Lebensunterhalt und sämtlichen Steuern jährlich CHF 240 000 für diesen Schuldendienst zur Verfügung. Berücksichtigt sind dabei nur rechtlich zulässige Zahlungen aus der Firma, nachdem diese ihre Investitionen, laufenden Verpflichtungen und notwendigen Reserven finanziert hat.
In einem guten Jahr kann das funktionieren. Sinkt der verfügbare Betrag auf CHF 120 000, reicht er bereits für die Tilgung nicht mehr.
Deshalb gehört zur Nachfolgeplanung eine Rechnung für mehrere Szenarien: Was geschieht beim Verlust eines wichtigen Kunden? Wenn eine Maschine ersetzt werden muss? Wenn sich Zahlungen verzögern? Ein hoher Jahresgewinn oder EBITDA allein beantwortet diese Fragen nicht. Massgeblich sind die tatsächlich verfügbaren Mittel auf der Ebene der zahlungspflichtigen Person.
5. Den Unternehmenswert und die Anrechnung sauber regeln
Für die Übertragung ist zunächst zu klären, welcher Wert gemeint ist: der Wert des Betriebs vor Abzug der Finanzschulden oder der Wert der tatsächlich übertragenen Anteile. Für das Familienvermögen zählt im Beispiel der Anteilswert. Schulden dürfen dabei nicht doppelt abgezogen oder übersehen werden.
Eine nachvollziehbare Bewertung berücksichtigt unter anderem die nachhaltig erzielbaren Erträge, die Abhängigkeit vom bisherigen Inhaber und den Investitionsbedarf. Der steuerliche Wert ist nicht automatisch der passende Preis für die Nachfolge.
Bei einer lebzeitigen unentgeltlichen Übergabe ist zudem der spätere Anrechnungswert zu prüfen. Für die gesetzliche Ausgleichung ist grundsätzlich der Wert zur Zeit des Erbgangs massgeblich. Ausnahmen und abweichende zulässige Anordnungen sind gesondert zu beurteilen. Ein heutiges Bewertungsgutachten erledigt die spätere erbrechtliche Frage deshalb noch nicht.
Ein passend ausgestalteter Erbvertrag unter Einbezug der betroffenen Personen kann Bewertungs- und Ausgleichungsfragen verbindlicher regeln. Er muss öffentlich beurkundet werden. Auch Rückfalllösungen gehören hinein: Was gilt, wenn die Tochter vorverstirbt, die Übernahme scheitert oder die Firma bald weiterverkauft wird?
6. Was bleibt dem bisherigen Inhaber?
Bei einer Übergabe zu Lebzeiten muss die eigene Absicherung separat berechnet werden. Wie viel braucht der Inhaber künftig für Wohnen, Reisen, Steuern und Unvorhergesehenes? Welche Mittel bleiben auch dann verfügbar, wenn die Firma weniger verdient?
Wer den grössten Teil des Kaufpreises als Verkäuferdarlehen stehen lässt, bleibt wirtschaftlich vom Betrieb abhängig. Dasselbe gilt, wenn der Lebensunterhalt vor allem durch künftige Dividenden oder ein Beratungsmandat gedeckt werden soll. Eine Nachfolge kann für die Kinder tragbar sein und trotzdem die Altersvorsorge der Eltern gefährden.
7. Auf einen gesetzlichen Zahlungsaufschub können Sie nicht bauen
Die allgemeine Erbrechtsrevision von 2023 gilt. Die zusätzliche Vorlage zur erbrechtlichen Unternehmensnachfolge wurde jedoch 2024 im Parlament beendet. Der darin vorgeschlagene besondere Zahlungsaufschub für übernehmende Erben ist nicht geltendes Recht.
Eine Auszahlung über Jahre braucht deshalb eine belastbare eigene Regelung. Die Zustimmung der Betroffenen und die Finanzierung sollten geklärt sein, bevor ein Todesfall die Familie unter Zeitdruck setzt.
Fünf Fragen für Ihr nächstes Familiengespräch
- Wer will und kann die Firma übernehmen, und wer möchte Eigentum, Einkommen oder einen vollständigen Ausstieg?
- Sollen alle Kinder gleich viel erhalten, oder soll die übernehmende Person innerhalb der rechtlichen Grenzen begünstigt werden?
- Wie hoch sind die Ansprüche, und welche Mittel stehen ausserhalb des Betriebs tatsächlich zur Verfügung?
- Wer schuldet welche Zahlung, bis wann, mit welchen Sicherheiten und aus welchen Einkünften?
- Was geschieht, wenn die Nachfolgeperson ausfällt oder die Finanzierung nicht mehr tragbar ist?
Die Antworten zeigen, welche Kombination aus Übertragung, Finanzierung und erbrechtlicher Vereinbarung nötig ist. Wenn eine familieninterne Lösung den Betrieb oder die Altersvorsorge überfordert, gehören auch eine externe Geschäftsführung oder ein Verkauf an Dritte in die Prüfung.
Gesetzliche Grundlagen und weiterführende Quellen
- Schweizerisches Zivilgesetzbuch: insbesondere Art. 457, 470 und 471, 494 und 495, 512, 522 ff., 608 und 626 bis 630.
- Gerichte Zürich: Pflichtteil.
- Gerichte Zürich: Vermächtnis und Teilungsvorschrift.
- Gerichte Zürich: Formvorschriften.
- Bundesgericht, BGE 133 III 416, E. 6.3.1: Bewertungszeitpunkt für die Ausgleichung. Der Entscheid betrifft eine Grundstückszuwendung und wird hier nur für den allgemeinen Bewertungsgrundsatz herangezogen.
- Bundesgericht, Urteil 5A_425/2020 vom 15. Dezember 2022: Voraussetzungen einer gemischten Schenkung.
- SECO, KMU-Portal: Nachfolgefinanzierung, Grundlagen und Erfolgsfaktoren.
- Parlament, Geschäft 22.049: Vorlage zur Unternehmensnachfolge, erledigt nach erneutem Nichteintreten des Ständerats am 12. März 2024.
- Obligationenrecht: insbesondere Art. 675 und 798 zur Ausschüttung bei AG und GmbH.
Betrifft das Ihre Situation?
Ich begleite KMU-Inhaber in Graubünden und der Deutschschweiz bei der rechtlichen Gestaltung ihrer Nachfolge, abgestimmt mit ihrem Treuhänder und bei Bedarf mit Finanzierungspartnern. In einem Erstgespräch klären wir, welche Fragen bei Ihnen zuerst beantwortet werden müssen.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Die Zahlenbeispiele sind vereinfacht. Stand: 13. Oktober 2026.